Media+ONE特派員 報導:
中國國家統計局近日公布,2026年第三季度的國內生產總值(GDP)年增率達到4.5%,相較於前一季略有提升。這項數據超越了外界的普遍預期,顯示中國經濟在前三季累計成長4.6%,大致落在全年4.5%至5%的目標區間內。
然而,這份成績單背後卻呈現出「外熱內冷」的顯著現象。儘管整體經濟數據亮眼,民眾在日常生活中可能感受到截然不同的境況。例如,九月份的汽油價格大幅上漲,而受惠於人工智慧(AI)浪潮,數據儲存設備、電腦與手機的價格也飆升。與此同時,豬肉的價格卻比去年同期便宜了一成多,反映出市場供需的不平衡。
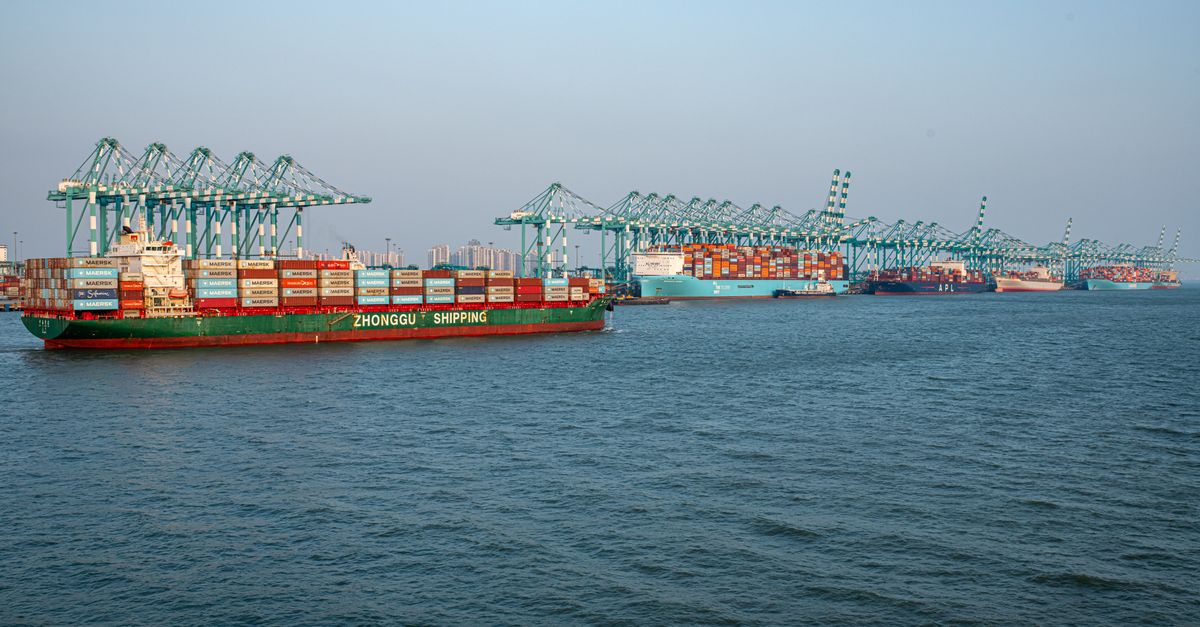
深入分析可知,第三季的成長主要由強勁的出口和高科技製造業所支撐。尤其九月份的出口表現驚人,單月以美元計價成長了36.3%,遠超過上半年的增速。值得注意的是,部分出口的強勁表現,是因產品價格上漲所帶動,而非單純的數量增加,例如積體電路出口額的暴增,主要歸因於均價的大幅拉升。在高科技製造業方面,3D列印設備、鋰離子電池和工業機器人等產業的產量均呈現顯著成長。
不過,這股成長動能尚未有效傳導至國內消費與投資領域。分析師憂心,若內需持續疲軟,單靠外部引擎的支撐恐難以確保經濟的全面復甦。最令人擔憂的是房地產市場,前三季的開發投資大幅下滑,新開工面積更是驟減近四分之一,預示著建築相關產業在未來數月將面臨持續的收縮壓力。整體固定資產投資也呈現衰退,即使扣除房地產,降幅依舊顯著。
雖然九月社會消費品零售總額略有回溫,但相較於整體經濟成長率,其增幅仍顯不足,部分原因可能來自於過去基期過低。服務業是另一個重要支撐,尤其在資訊科技和商業服務領域表現突出,但與一般民眾的日常消費關聯性較低。
面對這樣的經濟格局,中國官方態度積極,強調其成長成果得來不易。然而,多位專家指出,北京當局目前的財政空間有限,且政策重點傾向於基礎設施建設而非大規模刺激消費,因此對於大舉加碼刺激政策的意願與能力都相對保守。政府透過下調貸款利率、擴大再貸款額度等定向措施,試圖維持增長,但這些措施對於提振國內廣泛支出效果有限。
此外,作為目前主要成長引擎的出口和高科技製造業,未來也面臨諸多不確定性。價格驅動的出口繁榮可能因市場價格逆轉而迅速消退。同時,國際貿易壁壘的加劇,如美中關稅協議到期與歐盟考慮實施的貿易保護措施,都可能對中國出口造成壓力。國內市場也面臨「結構性通縮」的隱憂,儘管國際油價上漲,中國通膨率仍處於低點,激烈的市場競爭恐將導致物價持續下跌,這需要大規模刺激才能扭轉,但政府的財政空間卻十分有限。
總體而言,未來中國經濟可能將繼續依賴出口來對沖國內需求的疲軟,分析師預期2026年GDP增速約在4.6%。因此,觀察中國經濟的發展,除了關注整體增速,更重要的是深入探究其背後的結構組成與潛在風險。